1년 수입과 경비를 넣으면 과세표준, 세율 구간, 납부할 세액을 계산합니다. 3.3% 원천징수를 넣으면 환급액도 나옵니다.
소득세법 제55조 · 2023~2025년 귀속 세율표 · 사업소득자 기준
사업자 · 프리랜서가 1년 수입과 경비로 세금을 가늠합니다
기본공제는 1명당 1,500,000원입니다. 부양가족은 연 소득금액 100만원 이하 등 요건을 갖춰야 합니다. 세액공제에는 표준세액공제 70,000원(근로소득이 없을 때)을 넣었습니다. 장부 없이 신고하는 추계(경비율) 신고, 성실사업자 공제, 각종 감면은 반영하지 않습니다. 수입보다 경비가 많으면 사업소득금액을 0으로 봅니다. 납부 · 환급액은 10원 미만을 버렸습니다.
| 구간 | 이 구간 금액 | 세율 | 세액 |
|---|---|---|---|
| 0만 ~ 1,400만 | 14,000,000 | 6% | 840,000 |
| 1,400만 ~ 2,850만 | 14,500,000 | 15% | 2,175,000 |
| 합계 = 산출세액 | 3,015,000 | ||
소득세법 제55조 · 국세청 2023~2025년 귀속 세율표. 산출세액 = 과세표준 × 세율 − 누진공제.
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1,400만원 이하 | 6% | — |
| 1,400만원 초과 ~ 5,000만원 이하 | 15% | 1,260,000원 |
| 5,000만원 초과 ~ 8,800만원 이하 | 24% | 5,760,000원 |
| 8,800만원 초과 ~ 15,000만원 이하 | 35% | 15,440,000원 |
| 15,000만원 초과 ~ 30,000만원 이하 | 38% | 19,940,000원 |
| 30,000만원 초과 ~ 50,000만원 이하 | 40% | 25,940,000원 |
| 50,000만원 초과 ~ 100,000만원 이하 | 42% | 35,940,000원 |
| 100,000만원 초과 | 45% | 65,940,000원 |
2026년 귀속분(2027년 5월 신고)도 같은 표로 안내되고 있습니다. 국세청이 2026년 귀속 표를 공지하면 다시 확인해 반영합니다.
직전 연도 수입금액이 업종별 기준에 못 미치면 간편장부 대상자, 넘으면 복식부기 의무자입니다. 소득세법 시행령 제208조.
| 업종 | 직전 연도 수입금액 |
|---|---|
농업 · 임업 · 어업 · 광업 · 도매 및 소매업 등 예: 쇼핑몰 · 소매점 · 도매업 | 30,000만원 미만 |
제조업 · 숙박 및 음식점업 · 건설업 · 운수업 · 정보통신업 · 금융업 등 예: 음식점 · 카페 · 제조 · 화물운송 | 15,000만원 미만 |
부동산임대업 · 전문 · 과학 · 기술 서비스 · 교육 · 보건 · 개인 서비스업 등 예: 학원 · 디자인 · 프리랜서 용역 · 미용 | 7,500만원 미만 |
의사 · 변호사 · 세무사 같은 전문직은 수입금액과 관계없이 복식부기 의무자입니다. 새로 사업을 시작한 해에는 간편장부 대상자입니다.
계산이 맞으려면 넣은 수입 · 경비가 맞아야 합니다. 빠진 증빙부터 확인하십시오.
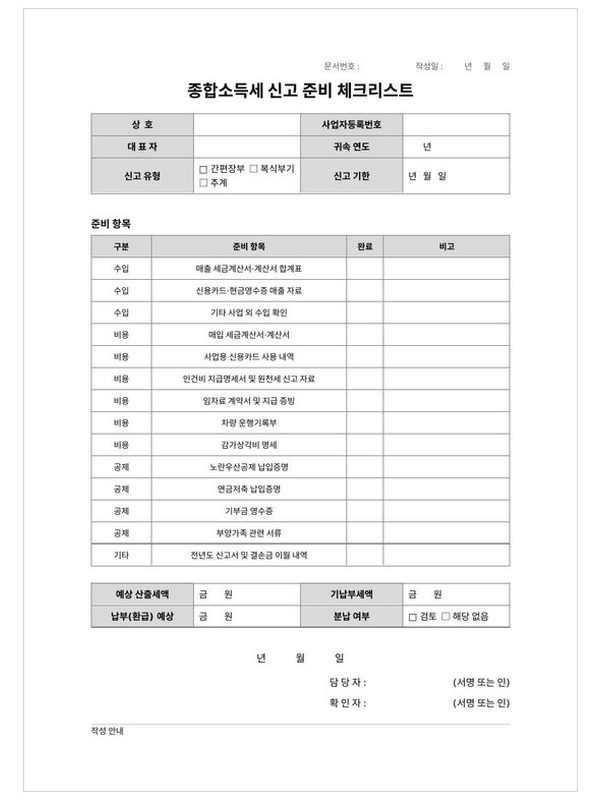
종합소득세신고준비체크리스트 — 개인사업자 신고 대비. 필요한 항목을 갖춘 표준 양식입니다.
1년 매입 · 매출을 정리해 두면 위 계산기에 넣을 수입과 경비가 바로 나옵니다.
원천징수 정리표, 신고 준비표 등
본 계산 결과는 참고용입니다. 실제 세액은 소득 종류, 공제 요건, 감면 여부에 따라 달라지며, 본 자료는 세무 자문을 대체하지 않습니다. 신고는 홈택스 또는 세무대리인을 통해 하십시오.